De belastingheffing over spaargeld, beleggingen en ander vermogen gaat de komende jaren ingrijpend veranderen. Het kabinet wil vanaf 1 januari 2028 afstappen van het huidige box 3-stelsel, waarin grotendeels met veronderstelde rendementen wordt gerekend. In het nieuwe stelsel moet het werkelijk behaalde rendement centraal komen te staan.
De Tweede Kamer heeft het wetsvoorstel inmiddels aangenomen. Toch staat de definitieve vorm nog niet volledig vast. De behandeling is nog niet afgerond en bovendien wordt al gekeken naar verdere aanpassingen van de manier waarop vermogenswinsten uiteindelijk worden belast.
Van fictief naar werkelijk rendement
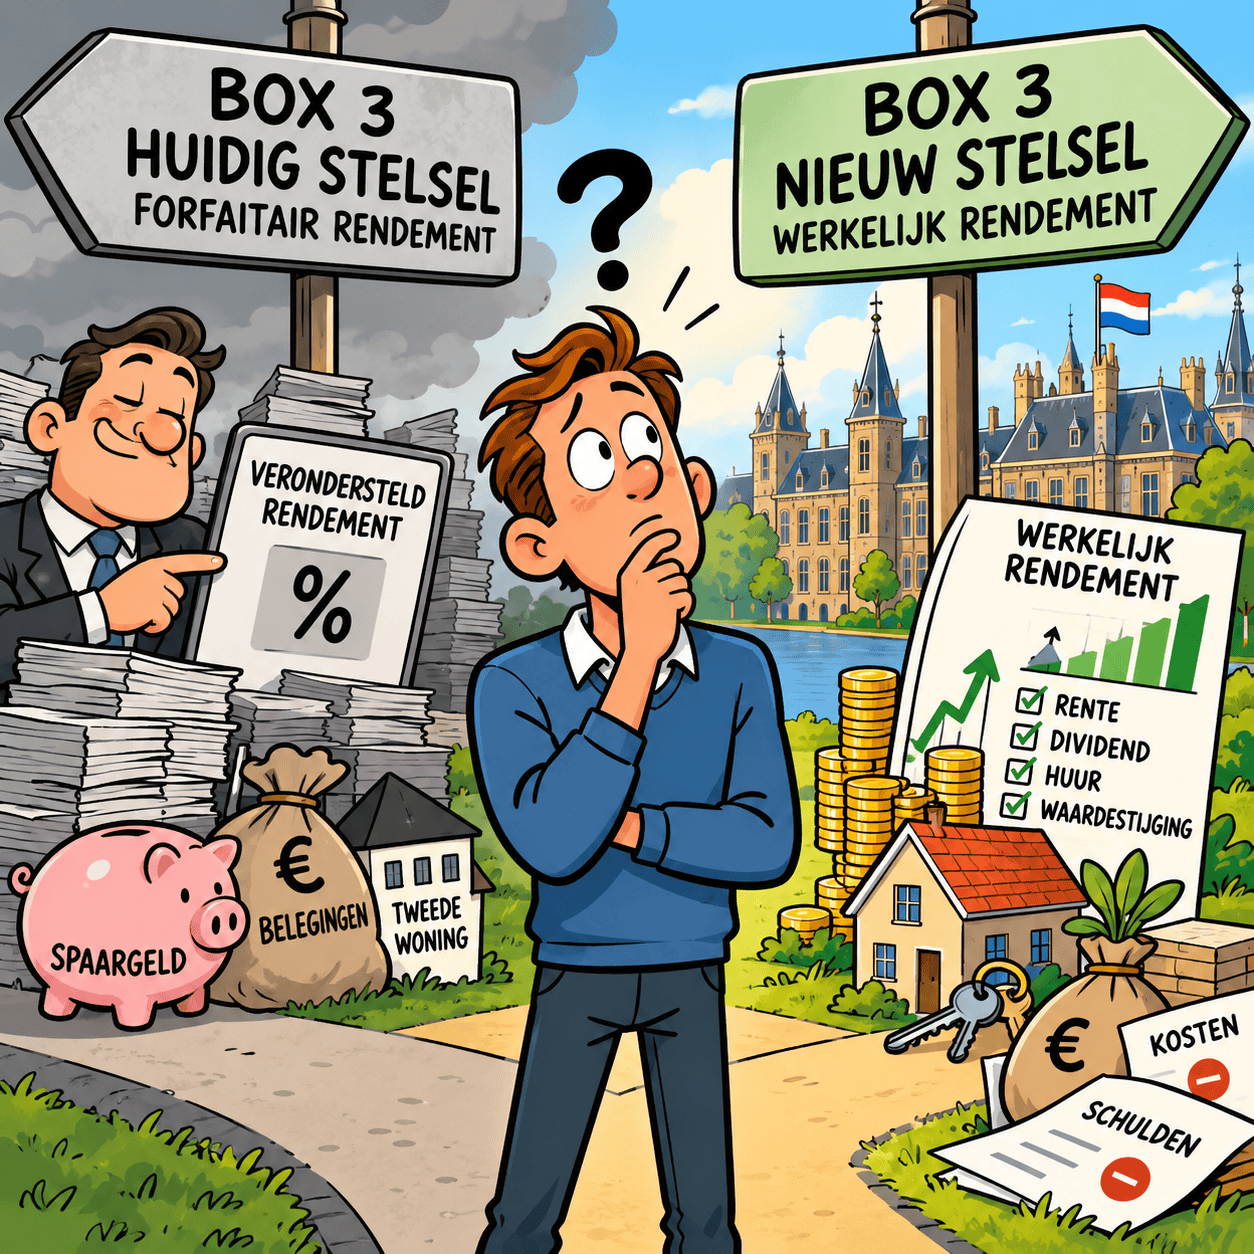
Box 3 is bedoeld voor vermogen dat niet in box 1 of box 2 valt. Denk aan spaargeld, aandelen, obligaties, een tweede woning en andere beleggingen. Onder het huidige systeem berekent de Belastingdienst het belastbare rendement grotendeels met forfaitaire percentages. Het daadwerkelijke rendement kan daar behoorlijk van afwijken.
Het nieuwe stelsel moet daar verandering in brengen. Het uitgangspunt wordt dat belasting wordt geheven over het rendement dat iemand daadwerkelijk met zijn vermogen behaalt. Daarbij kan het bijvoorbeeld gaan om rente op spaargeld, ontvangen dividend, huurinkomsten en rendement op beleggingen.
Ook bepaalde kosten en schulden die met het vermogen samenhangen, kunnen een rol spelen bij het bepalen van het uiteindelijke resultaat.
Ook waardestijging kan worden belast
Een belangrijk onderdeel van het voorgestelde stelsel is de zogenoemde vermogensaanwasbelasting. Bij beleggingen wordt dan niet alleen gekeken naar ontvangen inkomsten, zoals dividend, maar ook naar de waardestijging of waardedaling gedurende het jaar.
Stijgt een aandelenportefeuille bijvoorbeeld in één jaar van €100.000 naar €110.000, dan kan die waardestijging van €10.000 onderdeel worden van het belastbare rendement. De aandelen hoeven daarvoor niet eerst verkocht te zijn.
Dat is een belangrijk verschil met een vermogenswinstbelasting. Daarbij wordt een waardestijging in principe pas belast wanneer de winst daadwerkelijk wordt gerealiseerd, bijvoorbeeld bij verkoop.
Juist belasting betalen over een winst die nog niet daadwerkelijk is ontvangen, zorgt voor discussie. Daarom wordt ook gekeken naar een verdere ontwikkeling van box 3 richting een systeem waarbij gerealiseerde vermogenswinsten een grotere rol krijgen.
Vastgoed krijgt andere regels
Voor vastgoed is een afwijkende behandeling voorzien. Bij bijvoorbeeld een tweede woning of verhuurd vastgoed ligt het niet voor de hand om ieder jaar belasting te heffen over een papieren waardestijging.
Binnen de voorgestelde systematiek worden waardeveranderingen van vastgoed daarom in beginsel op een ander moment belast, waarbij verkoop een belangrijke rol speelt.
De woning waarin iemand zelf woont, blijft buiten box 3. De eigen woning blijft onderdeel van box 1. De overwaarde van de eigen woning wordt daardoor niet ineens jaarlijks als vermogen in box 3 belast.
Meer administratie
Een belasting over werkelijk rendement klinkt op het eerste gezicht eenvoudiger en eerlijker: wie weinig verdient met zijn vermogen, zou ook minder belasting moeten betalen dan iemand die een hoog rendement behaalt.
Daar staat tegenover dat het systeem administratief ingewikkelder wordt. De Belastingdienst moet veel meer gegevens ontvangen over inkomsten, waardeveranderingen, kosten, aankopen en verkopen.
Ook belastingplichtigen zullen hun administratie beter moeten bijhouden. Vooral mensen met meerdere beleggingen, buitenlandse vermogensbestanddelen of vastgoed kunnen hiermee te maken krijgen.
Invoering vanaf 2028
De geplande ingangsdatum van het nieuwe box 3-stelsel is 1 januari 2028. Tot die tijd blijft het huidige systeem bestaan, waarbij onder voorwaarden ook het werkelijk behaalde rendement kan worden aangetoond als dit lager is dan het berekende forfaitaire rendement.
Hoewel 2028 steeds dichterbij komt, is het nieuwe stelsel nog niet volledig in beton gegoten. De behandeling van de wet is nog niet afgerond en onderdelen kunnen nog worden gewijzigd.
De richting is echter duidelijk: Nederland beweegt van belastingheffing op basis van een verondersteld rendement naar belastingheffing die veel sterker aansluit bij wat iemand daadwerkelijk met zijn vermogen verdient.
Voor spaarders, beleggers en bezitters van een tweede woning kan dat grote gevolgen hebben. Niet alleen de omvang van het vermogen wordt belangrijk, maar vooral wat dat vermogen daadwerkelijk oplevert.
Wat er bij ons speelt